Der §-6b/c-Hebel: Wie Sie Ihre Liquidität erhalten

1 Mio. Euro Rücklage – aber wie viel müssen Sie wirklich investieren?

Was bedeutet ein Übertragungshebel von 220 Prozent?

Im September stand Herr Pfiffig vor einer wichtigen Entscheidung: Was soll mit seiner §-6b/c-Rücklage von 1 Million Euro geschehen, bevor die gesetzliche Frist abläuft?

Neben der Versteuerung und dem direkten Erwerb einer Immobilie prüfte er auch die Reinvestition über einen §-6b/c-Fonds. Dabei stieß Herr Pfiffig auf eine Fondslösung mit einem Übertragungshebel von 220 Prozent.

Die damalige Rechnung war bemerkenswert: Um seine Rücklage von 1 Million Euro vollständig zu übertragen, müsste Herr Pfiffig nur rund 455.000 Euro eigenes Kapital einsetzen. Mehr als die Hälfte seiner Liquidität bliebe damit für andere Zwecke verfügbar.

Doch was bedeutet ein Übertragungshebel von 220 Prozent eigentlich genau? Wie kommen aus rund 455.000 Euro Eigenkapital rund 1 Million Euro Reinvestitionsvolumen zustande?

Diesen Fragen gehen wir heute nach.

Zum Eigenkapital kommt Fremdkapital

Ein Übertragungshebel von 220 Prozent bedeutet: Aus 100 Euro Eigenkapital entsteht ein Reinvestitionsvolumen von 220 Euro.

Denn in aller Regel ergänzen Fondsgesellschaften das Eigenkapital ihrer Anleger durch Fremdkapital. Dieses Fremdkapital „hebelt“ den Eigenkapitaleinsatz: Sammelt ein Fonds beispielsweise 20 Millionen Euro Eigenkapital ein und ergänzt dieses durch 24 Millionen Euro Fremdkapital, können insgesamt 44 Millionen Euro investiert werden. Das entspricht dem 2,2-Fachen des Eigenkapitals (= 220 %).

Für die Reinvestition nach § 6b/c ist daher nicht allein die Höhe des Eigenkapitals entscheidend. Maßgeblich ist vielmehr, welcher Anteil an den sogenannten begünstigten Anschaffungskosten (grob gesagt: der Gesamtinvestitionssumme) dem Anleger zugerechnet werden kann.

Vereinfacht bedeutet das: Je mehr Fremdkapital ein Fonds einsetzt, desto weniger Eigenkapital kann für die Übertragung einer bestimmten Rücklage erforderlich sein.

Allerdings ist dabei Vorsicht geboten. Fremdkapital verursacht Zins- und Tilgungszahlungen. Diese belasten die Liquidität der Fondsgesellschaft und erhöhen das Finanzierungsrisiko und somit auch die Risiken des Investments.

Nicht allein auf die Höhe des Hebels schauen

Ein hoher Übertragungshebel verringert also den notwendigen Eigenkapitaleinsatz und erhält damit Liquidität. Er entsteht jedoch durch den Einsatz von Fremdkapital – und dieses verursacht Zins- und Tilgungszahlungen. Dadurch erhöht sich das Risiko der Investition.

Für Herrn Pfiffig ist deshalb nicht automatisch der Fonds mit dem höchsten Übertragungshebel die beste Wahl. Entscheidend ist vielmehr, dass die Eckpunkte zusammenpassen:

  • die Höhe des Übertragungshebels und
  • die Qualität und Tragfähigkeit der Finanzierung

Erst das Zusammenspiel dieser Faktoren zeigt, welche Lösung für die individuelle Rücklage geeignet ist.

Qualität durch professionell gemanagte Fondslösungen

Die von der jeweiligen KVG konzipierten und verantworteten Fondslösungen, die Hörtkorn Finanzen vermittelt, zielen darauf ab, einen höheren Fremdfinanzierungsanteil – und damit einen geringeren Eigenkapitaleinsatz – mit bonitätsstarken Mietern zu verbinden. Die Bonität der Mieter wird sowohl vom Fondsmanagement als auch von der finanzierenden Bank eigenständig geprüft.

Darüber hinaus zeichnen sich die Fondslösungen durch weitere Merkmale aus:

  • Haftungsbegrenzung – keine persönliche Haftung über die Haftsumme hinaus
  • professionelles Asset- und Immobilienmanagement
  • Fristgerechte §6b-Reinvestition ohne eigenen Zeitdruck bei der Objektsuche
  • Passgenaue Investitionshöhe entsprechend der vorhandenen §6b-Rücklage

Hörtkorn Finanzen ist bankenunabhängiger Marktführer für Sachwertinformationen mit über 30 Jahren Erfahrung. Wir begleiten unsere Investoren von der Auswahl des Produktes und die individuelle Ermittlung des Investitionsbetrags über die gesamte Laufzeit.
Fazit: Hoher Hebel – viel gespart?

Ein hoher Übertragungshebel klingt zunächst attraktiv: Je höher der Hebel, desto weniger Eigenkapital muss eingesetzt werden – und desto mehr Liquidität bleibt erhalten.

Doch ein möglichst hoher Übertragungshebel ist nicht automatisch die beste Lösung. Denn mit dem Hebel steigt in der Regel auch der Fremdkapitalanteil der Fondsgesellschaft. Damit erhöhen sich die Belastungen durch Zins und Tilgung sowie die Risiken der Finanzierung.

Gerade für sicherheitsbewusste und risikoaverse Anleger kann deshalb eine Fondslösung mit einem niedrigeren Übertragungshebel besser geeignet sein. Sie bindet zwar mehr Eigenkapital, ist dafür aber weniger stark von der Fremdfinanzierung abhängig.

Entscheidend ist also nicht der höchste, sondern der passende Übertragungshebel.

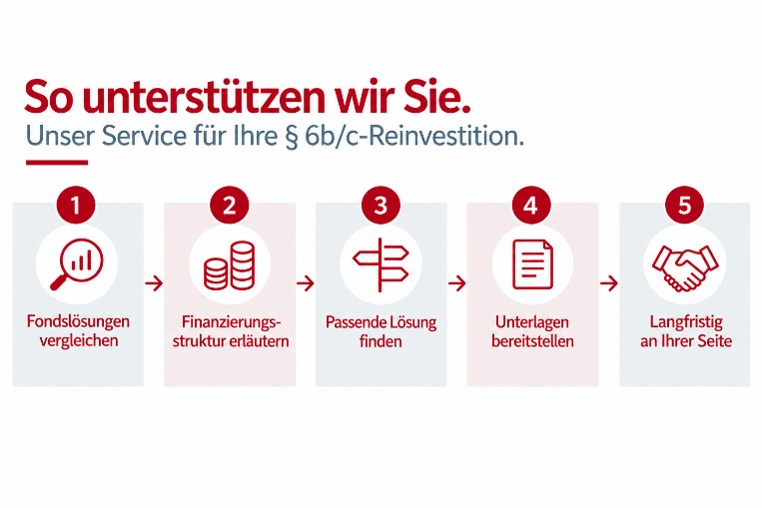
Wir von Hörtkorn Finanzen vergleichen gemeinsam mit Ihnen anbieterübergreifende Fondslösungen aus unserem Angebot. Dabei erläutern wir die jeweilige Finanzierungsstruktur und berücksichtigen Ihre Rücklagensituation, Ihren Liquiditätsbedarf und Ihre persönliche Risikobereitschaft. Für die Abstimmung mit Ihrem Steuerberater stellen wir Ihnen die verfügbaren produktbezogenen Unterlagen gebündelt zur Verfügung – damit Ihr organisatorischer Aufwand rund um die Reinvestition möglichst gering bleibt.

Mark Später - $ 6b Spezialist Hörtkorn Finanzen

Mark Später
§ 6b EStG-Spezialist
Hörtkorn Finanzen GmbH
07131/949-203
E-mail

Im nächsten Beitrag unserer Reihe „§ 6b/c Rücklage Schritt für Schritt“ erklären wir den sogenannten 6b-Hebel.

Hier zum Nachlesen der 1. Teil unserer Reihe:
Entscheidungswege für bestehende Rücklagen
Hier zum Nachlesen der 2. Teil unserer Reihe:
Auf die richtige Aufteilung kommt es an
Hier zum Nachlesen der letzte Teil unserer Reihe:
Wie vermögensverwaltende Fonds genutzt werden können

Für den direkten Kontakt zu uns können Sie  das Kontaktformular oder das Telefon (+49) 07131 949-206 wählen.

Wir freuen uns auf Ihre Kontaktaufnahme.

Hier finden Sie unsere aktuelle § 6b/c- Investmentauswahl.

Dezember 2026

Ihre § 6b-Rücklage – unsere aktuellen Investment-Highlights

Außenansicht des Eingangsbereichs des urbanen Versorgungszentrums neustädter, Gießen

Aktuelles
Investitionsangebot I

kurz & kompakt

Ausschüttungen:
7 % p.a.*
Laufzeit:
10 Jahre*
Mindestbeteiligung:
20.000 EUR
Assetklasse:
Immobilie Deutschland
§ 6b-Hebel:
ca. 190 %*

*gemäß Prognoserechnung

Es handelt sich um eine unverbindliche Werbeinformation. Diese Informationen ersetzen nicht den jeweiligen Verkaufsprospekt. Sie enthalten lediglich Hinweise auf wesentliche Merkmale der Finanzanlagen, die angeboten werden. Alle Angaben wurden mit äußerster Sorgfalt zusammengestellt. Maßgeblich sind jedoch ausschließlich die jeweiligen, veröffentlichten, ausführlichen Emissionsunterlagen (Emissionsprospekt, Basisinformationsblatt bzw. Vermögensanlagen-Informationsblatt sowie evtl. Nachträge). Diese deutschsprachigen Unterlagen können bei Hörtkorn Finanzen GmbH über die unten angegebenen Kontaktdaten kostenlos angefordert werden.

Inhalte von Telefongesprächen und elektronischer Kommunikation, die die Vermittlung von oder die Beratung zu Finanzanlagen betreffen, zeichnet Hörtkorn Finanzen entsprechend den gesetzlichen Vorgaben auf. Die Aufzeichnungen werden 10 Jahre lang aufbewahrt.

Risiken: Der Erwerb einer Finanzanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen. Grundsätzlich gilt: Je höher die Rendite oder der Ertrag, desto größer das Risiko eines Verlustes. Risikofaktoren sind z.B. höhere Kosten als kalkuliert; negative Prognoseabweichungen; geringere Verkaufserlöse bzw. Einnahmen; Änderungen der rechtlichen und steuerlichen Rahmenbedingungen; u. U. Fremdwährungsrisiken.

Keine Rechts- und Steuerberatung durch Hörtkorn Finanzen: Hörtkorn Finanzen GmbH ist es als Finanzanlagenvermittler nicht möglich und nicht erlaubt, Anlageinteressenten rechtliche Dienstleistungen zu erbringen. Hörtkorn Finanzen GmbH erbringt weder Rechtsberatung noch Steuerberatung. Dem Anlageinteressenten wird daher ausdrücklich empfohlen, die zugrundeliegenden Verkaufsunterlagen und Vertragswerke vor Abschluss des Investments umfassend von einem eigenen steuerlichen und rechtlichen Berater prüfen zu lassen. Die erforderliche Einschaltung eines Rechtsbeistands und / oder Steuerberaters kann zusätzliche Kosten verursachen und die Einschätzung/Durchsetzung von Ansprüchen könnte erschwert werden.

Sie haben Fragen? Wir beraten Sie gerne!

Vereinbaren Sie schnell und einfach einen Gesprächstermin mit uns. Wir freuen uns auf Sie!

Sabrina Kramer - Leiterin Investorenbetreuung