Eine Million ist nicht gleich eine Million
§ 6b/c-Rücklage: Auf die richtige Aufteilung kommt es an
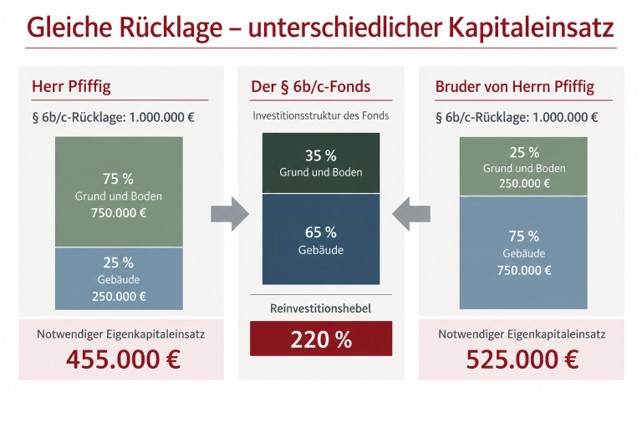
In unserer Reihe begleiten wir Peter Pfiffig bei der Frage, wie er eine § 6b/c-Rücklage von 1 Mio. Euro sinnvoll reinvestieren kann. Im vergangenen Beitrag haben wir gezeigt: Bei einem § 6b/c-Fonds mit einem Reinvestitionshebel von 220 Prozent genügen rechnerisch rund 455.000 Euro Eigenkapital, um ein Reinvestitionsvolumen von 1 Mio. Euro zu erreichen.
Doch dabei wurde ein wichtiger Punkt zunächst ausgeklammert: Woher stammt der Veräußerungsgewinn, aus dem die Rücklage gebildet wurde.
Bei Herrn Pfiffig lautet die Antwort:
* 250.000 Euro bzw. 25 Prozent auf Gebäude.
Diese Aufteilung ist keineswegs nur eine Information für die Steuerunterlagen. Sie kann darüber entscheiden, wie viel Eigenkapital Herr Pfiffig tatsächlich in einen § 6b/c-Fonds investieren muss.
Warum die Aufteilung so wichtig ist
Für die Übertragung einer § 6b/c-Rücklage gelten unterschiedliche Möglichkeiten: Ein Veräußerungsgewinn aus Grund und Boden kann grundsätzlich auf die Anschaffungskosten von Grund und Boden oder eines Gebäudes übertragen werden. Ein Gewinn aus der Veräußerung eines Gebäudes dagegen nur auf die Anschaffungs- oder Herstellungskosten eines Gebäudes.
Das bedeutet: Je größer der Gebäudeanteil einer Rücklage ist, desto wichtiger wird auch der Gebäudeanteil der neuen Investition.
Schauen wir uns das an unserem Beispiel an.
Herr Pfiffig: 455.000 Euro reichen
Der Fonds, für den sich Herr Pfiffig interessiert, investiert zu:
– 65 Prozent in Gebäude
Bei einem Reinvestitionshebel von 220 Prozent erzeugt ein Eigenkapitaleinsatz von rund 455.000 Euro ein Herrn Pfiffig zurechenbares Reinvestitionsvolumen von rund 1 Mio. Euro.
Davon entfallen rechnerisch etwa 350.000 Euro auf Grund und Boden und 650.000 Euro auf Gebäude.
Für Herrn Pfiffig passt das: Seine 250.000 Euro Rücklage aus Gebäudegewinnen finden ausreichend Gebäudeinvestitionen vor. Seine 750.000 Euro aus Grund und Boden können sowohl auf Grund und Boden als auch auf Gebäude übertragen werden.
Er kann den Reinvestitionshebel von 220 Prozent damit vollständig nutzen.
Beim Bruder sieht die Rechnung anders aus!
Nehmen wir nun an, auch der Bruder von Herrn Pfiffig verfügt über eine § 6b/c-Rücklage von genau 1 Mio. Euro. Bei ihm ist die Aufteilung allerdings umgekehrt:
– 750.000 Euro bzw. 75 Prozent Gebäude
Gleiche Rücklagenhöhe, gleicher Fonds, gleicher Reinvestitionshebel – also ebenfalls rund 455.000 Euro Eigenkapital?
Nein.
Der Bruder muss seine 750.000 Euro Rücklage aus Gebäude wieder auf Gebäude übertragen. Der Gebäudeanteil des Fonds beträgt jedoch nur 65 Prozent. Damit ihm 750.000 Euro Gebäudeinvestitionen zugerechnet werden können, benötigt er insgesamt ein Reinvestitionsvolumen von rund 1,154 Mio. Euro. So entsprechen seine 750.000 Euro wieder 65 Prozent seines Reinvestitionsvolumen.
Bei einem Reinvestitionshebel von 220 Prozent entspricht das einem Eigenkapitaleinsatz von rund 525.000 Euro.
Der Bruder muss also rund 70.000 Euro mehr investieren als Herr Pfiffig – obwohl beide eine Rücklage von 1 Mio. Euro in denselben Fonds reinvestieren.
Der höchste Hebel ist nicht automatisch die beste Lösung
Das Beispiel zeigt, warum bei einer § 6b/c-Reinvestition nicht allein auf die Höhe der Rücklage oder den ausgewiesenen Reinvestitionshebel eines Fonds geschaut werden darf.
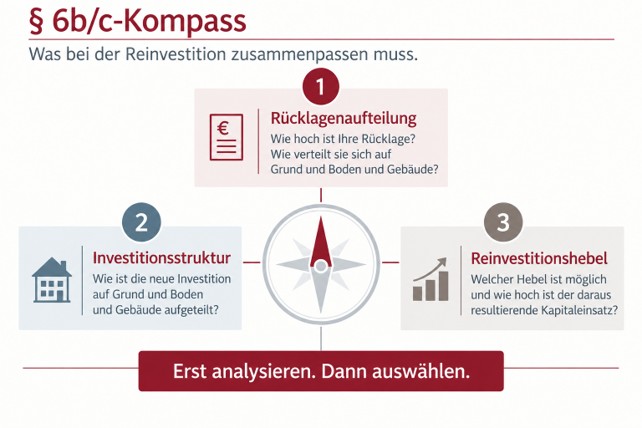
Entscheidend ist vielmehr das Zusammenspiel aus Höhe und Zusammensetzung der persönlichen Rücklage, Aufteilung der Investition auf Grund und Boden und Gebäude sowie dem Reinvestitionshebel des Fonds.
Ein Fonds, der für Herrn Pfiffig sehr gut passt, kann für seinen Bruder deshalb einen höheren Kapitaleinsatz erfordern. Umgekehrt könnte eine andere Investition mit einem höheren Gebäudeanteil besser zu dessen Rücklagenstruktur passen.
Warum überhaupt über einen § 6b/c-Fonds reinvestieren?
Natürlich könnte Herr Pfiffig auch selbst eine geeignete Immobilie erwerben oder erstellen. Ein § 6b/c-Fonds kann gegenüber einer solchen Direktinvestition jedoch einige wesentliche Vorteile bieten:
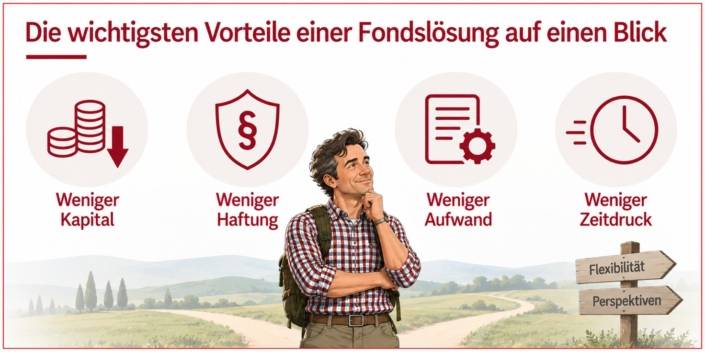
- Durch die Finanzierung auf Fondsebene lässt sich die erforderliche Eigenkapitalbindung reduzieren. Zugleich kann der Kapitaleinsatz passgenau an der tatsächlich zu übertragenden § 6b/c-Rücklage ausgerichtet werden – statt eine ganze Immobilie erwerben und finanzieren zu müssen.
- Hinzu kommt ein weiterer wichtiger Unterschied: Bei einer fremdfinanzierten Direktinvestition nimmt der Anleger selbst das Darlehen auf und trägt die damit verbundenen Verpflichtungen. Bei der Fondslösung erfolgt die Immobilienfinanzierung dagegen grundsätzlich auf Ebene der Fondsgesellschaft. Der Anleger muss daher für die Immobilienfinanzierung grundsätzlich kein persönliches Darlehen aufnehmen und haftet nicht persönlich für dieses Darlehen.
- Auch die praktische Umsetzung wird einfacher: Herr Pfiffig muss nicht selbst nach einem geeigneten Objekt und passenden Mietern suchen, den Erwerb und die Finanzierung organisieren oder sich später um die Verwaltung kümmern. Diese Aufgaben übernimmt ein professionelles Fonds- und Immobilienmanagement.
Gerade wenn die Reinvestitionsfrist näher rückt, kann das ein zusätzlicher Vorteil sein. Statt unter Zeitdruck selbst eine geeignete Immobilie finden zu müssen, kann Herr Pfiffig auf eine bereits konzipierte Investitionslösung zurückgreifen.
Was gute Beratung bei § 6b/c leisten sollte
Die Auswahl einer geeigneten Reinvestition beginnt deshalb nicht beim Fonds, sondern beim Kunden:
- Wie hoch ist seine Rücklage?
- Wie verteilt sie sich auf Grund und Boden und Gebäude?
- Welcher Kapitaleinsatz ist gewünscht?
- Und welche Investitionslösung passt zu diesen Voraussetzungen?
Erst auf dieser Grundlage kann der Markt nach geeigneten Angeboten durchsucht und der tatsächlich notwendige Investitionsbetrag ermittelt werden. Denn nicht der Fonds mit dem höchsten Reinvestitionshebel ist automatisch die beste Lösung, sondern derjenige, dessen Struktur möglichst gut zur individuellen Rücklage des Kunden passt.
Dabei kommt es nicht allein auf die Auswahl des Fonds an. Für die steuerliche Umsetzung müssen auch die notwendigen Informationen zur Investition vorliegen – beispielsweise zur Aufteilung der relevanten Anschaffungs- und Herstellungskosten auf Grund und Boden und Gebäude. Ein geeigneter Produktanbieter muss diese Informationen entsprechend zur Verfügung stellen
können.
Gemeinsam mit Ihnen prüft Hörtkorn Finanzen anbieterübergreifend die für Ihre Reinvestition infrage kommenden Fondslösungen aus unserem Angebot. Dabei zeigen wir Ihnen die jeweiligen Finanzierungskonzepte auf und beziehen sowohl die Höhe Ihrer Rücklage als auch Ihren Liquiditätsbedarf und Ihre individuelle Risikobereitschaft in die Betrachtung ein. Die verfügbaren produktbezogenen Unterlagen für die steuerliche Abstimmung stellen wir Ihnen übersichtlich gebündelt zur Verfügung. So unterstützen wir Sie dabei, den organisatorischen Aufwand im Rahmen Ihrer § 6b/c-Reinvestition so gering wie möglich zu halten.


 © Hörtkorn Finanzen GmbH
 © Johannes Weise – KI-generiertes Bild