Was Staatsverschuldung, Zinsen und Inflation miteinander verbindet
Die Staatsschulden sind in vielen großen Volkswirtschaften über Jahrzehnte gewachsen. Lange Zeit war das vergleichsweise leicht zu finanzieren: Die Zinsen waren niedrig, teilweise sogar negativ. Staaten konnten auslaufende Anleihen günstig ersetzen und neue Schulden aufnehmen, ohne dass die Zinsausgaben ihre Haushalte übermäßig belasteten.
Mit der Rückkehr der Inflation hat sich diese Situation verändert. Die Notenbanken erhöhten ihre Leitzinsen, und auch die Renditen vieler Staatsanleihen stiegen. Für hoch verschuldete Staaten bedeutet das: Je länger die Zinsen erhöht bleiben, desto größer wird der Teil des Haushalts, der für den Schuldendienst aufgewendet werden muss.
Daraus entsteht ein Spannungsverhältnis. Einerseits wären dauerhaft höhere Zinsen geeignet, den Inflationsdruck zu begrenzen. Andererseits verteuern sie die Finanzierung der bestehenden Staatsschulden und belasten Investitionen, Unternehmen und Immobilienmärkte.
Wachsende Staatsschulden führen deshalb nicht zwangsläufig zu Inflation. Sie erhöhen jedoch den wirtschaftlichen und politischen Druck, hohe Realzinsen – also Zinsen deutlich oberhalb der Inflationsrate – nicht dauerhaft aufrechtzuerhalten.
Ein möglicher Meltdown-Boom?
Die These vom „Meltdown-Boom“ beschreibt eine mögliche Folge dieses Spannungsverhältnisses.
Der „Meltdown“ bezeichnet dabei keinen plötzlichen Zusammenbruch der Wirtschaft. Gemeint ist vielmehr ein schleichender Vertrauens- und Wertverlust bei klassischen Geldanlagen und langfristigen Staatsanleihen: Steigende Schulden, anhaltender Inflationsdruck und die Aussicht auf eine langfristige Geldentwertung lassen deren reale Kaufkraft weniger verlässlich erscheinen.
Der „Boom“ findet auf der anderen Seite statt. Denn das Kapital sucht verstärkt nach Anlagen, die einen realen Wert verkörpern, laufende Erträge erwirtschaften oder nur begrenzt vermehrbar sind. Dazu gehören beispielsweise Aktien, Gold, Immobilien, Infrastruktur und Unternehmensbeteiligungen.
Es handelt sich dabei nicht um eine Bewegung, die alle Märkte gleichzeitig erfasst. Kapital fließt zunächst dorthin, wo es schnell und in großem Umfang investiert werden kann.
Aktien und Gold reagieren zuerst
An den liquiden Märkten lässt sich eine solche Entwicklung unmittelbar beobachten. Aktien und Gold können börsentäglich gehandelt werden. Neue Erwartungen schlagen sich deshalb innerhalb kürzester Zeit in ihren Kursen nieder – die Zahlen zum S&P 500 (+ 13 Prozent in diesem Jahr) und zu Gold (+ 21 % innerhalb eines Jahres) sprechen Bände und zeigen, dass diese Anlageklassen bereits sehr gut gelaufen sind.
Warum andere Märkte langsamer reagieren
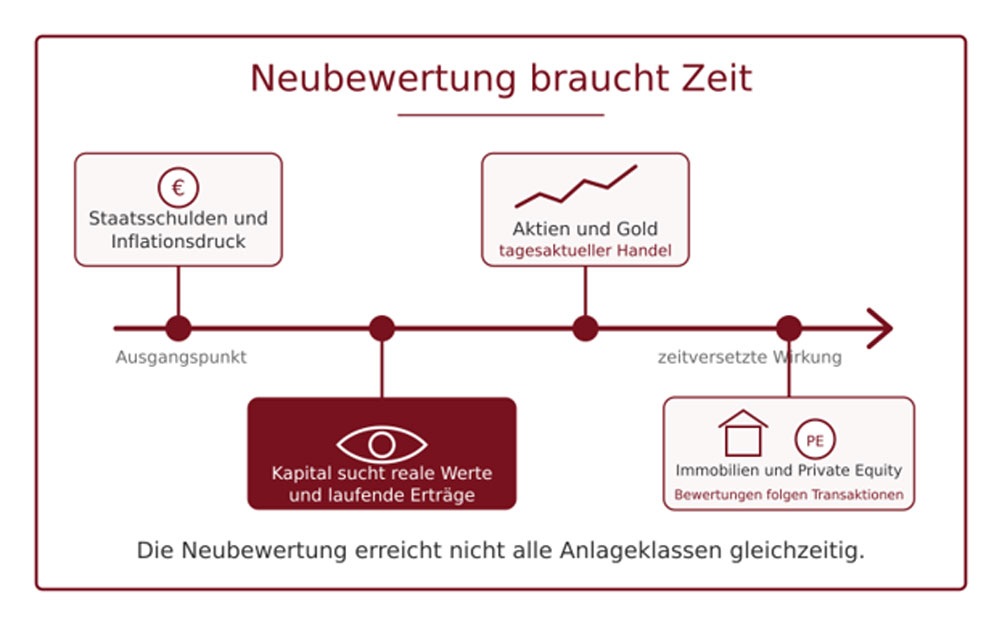
Bei Immobilien und nicht börsennotierten Unternehmen vollzieht sich eine Neubewertung wesentlich langsamer.
Denn eine Aktie oder eine Feinunze Gold kann innerhalb von Sekunden gehandelt werden. Aber bei einer Immobilie oder einem Unternehmen müssen dagegen Käufer und Verkäufer zusammenfinden, Unterlagen geprüft, Finanzierungen vereinbart und Verträge ausgehandelt werden.
Hinzu kommt: Solange nur wenige Transaktionen stattfinden, gibt es auch nur wenige neue Preise. Die Bewertungen reagieren deshalb nicht täglich, sondern Schritt für Schritt mit jedem abgeschlossenen Verkauf.
¹
So kann eine erhebliche zeitliche Verzögerung entstehen: Die grundsätzliche Kapitalmarktentwicklung ist bereits erkennbar, hat aber noch nicht alle Anlageklassen in gleichem Maße erreicht.
Besonders deutlich zeigt sich diese zeitversetzte Preisbildung bei Private Equity. Denn dort treffen aufwendige, individuell ausgehandelte Unternehmenskäufe auf einen Markt, in dem sich große Transaktionen und mittelständische Beteiligungen sehr unterschiedlich entwickeln.
Private Equity: zwei sehr unterschiedliche Segmente
Aber auch innerhalb von Private Equity lohnt sich eine genauere Unterscheidung zwischen den Transaktionen im Bereich der sogenannten Blue Chips (auch Large Cap genannt, sehr große Unternehmen bzw. Großkonzerne) und des Segmentes mittlerer und kleinerer Unternehmen (small und mid cap).
Die großen internationale Übernahmen stehen im Wettbewerb zahlreicher finanzstarker Investoren. Sie werden intensiv beobachtet, häufig über Auktionen verkauft und sind für große Fonds besonders interessant, weil dort hohe Kapitalbeträge in einer einzigen Transaktion investiert werden können.
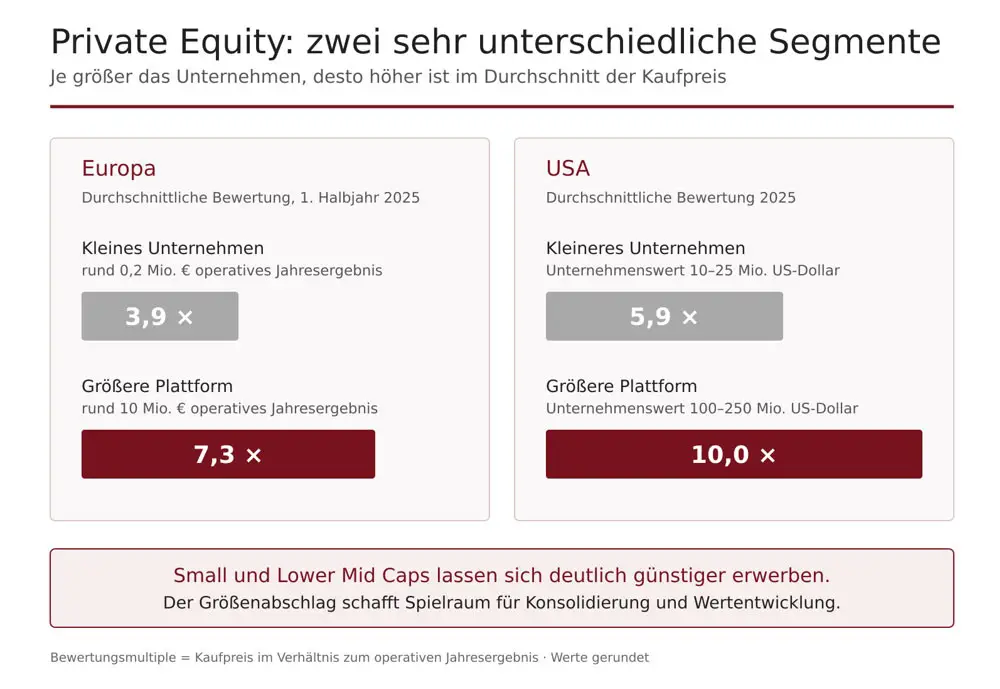
Wie stark die Unternehmensgröße den Kaufpreis beeinflusst, zeigen aktuelle Zahlen aus Europa. Unternehmen mit einem operativen Jahresergebnis von rund 200.000 Euro wurden im ersten Halbjahr 2025 durchschnittlich mit dem 3,9-Fachen dieses Ergebnisses bewertet. Bei Unternehmen mit 10 Millionen Euro operativem Ergebnis lag das Multiple bereits bei 7,3.
Auch in den USA zeigt sich ein deutlicher Größenaufschlag. Bei Private-Equity-Transaktionen mit einem Unternehmenswert von weniger als 25 Millionen US-Dollar lagen die durchschnittlichen Kaufpreismultiples im ersten Halbjahr 2025 je nach Größenklasse zwischen 6,3 und 6,9. Für Unternehmen mit einem Wert zwischen 100 und 250 Millionen US-Dollar wurde dagegen durchschnittlich das 10,0-Fache des operativen Ergebnisses gezahlt.
Quellen:
https://www.dealsuite.com/en/blogs/european-monitor-september-2025 – „dealsuite.com – European Monitor September 2025“
https://middlemarketgrowth.org/gf-data-report-h1-2025/ – „middlemarketgrowth.org – GF Data Report H1 2025„
Kleine Unternehmen werden also auf beiden Seiten des Atlantiks deutlich günstiger erworben als größere Plattformen. Genau dieser Größenabschlag macht Small und Lower Mid Caps für Konsolidierungskonzepte besonders interessant.
Warum kleinere Unternehmen noch günstiger sind
Der deutliche Bewertungsunterschied hat mehrere Ursachen.
Kleine und mittlere Unternehmen sind häufig inhabergeführt und nicht börsennotiert. Ihre Anteile können nicht täglich gehandelt werden. Ein Verkauf erfordert eine individuelle Prüfung und Verhandlung.
Zudem sind diese Unternehmen für sehr große Private-Equity-Fonds oft zu klein. Wer Milliardenbeträge investieren muss, kann sein Kapital kaum über Hunderte kleiner Einzeltransaktionen verteilen. Der Wettbewerb der großen internationalen Investoren konzentriert sich deshalb stärker auf größere Unternehmen.
Bei kleineren Betrieben kommen weitere Faktoren hinzu: Sie sind häufig regional ausgerichtet, weniger bekannt und organisatorisch noch stark von ihren bisherigen Eigentümern geprägt. Ihre Verwaltung, ihre IT oder ihr Einkauf bieten oftmals erhebliches Entwicklungspotenzial, sind beim Erwerb aber noch nicht so professionell aufgestellt wie bei großen Unternehmensgruppen.
Das erklärt, warum die Bewertungen von Small und Mid Caps zeitweise von der Entwicklung an den Börsen, beim Gold und selbst von großen Private-Equity-Transaktionen abgekoppelt erscheinen können.
Woher das Aufholpotenzial kommt
Niedrigere Einstiegspreise bedeuten nicht automatisch höhere Renditen. Kleine und mittlere Unternehmen bringen eigene Risiken mit sich: Ihre Entwicklung hängt stärker von einzelnen Personen ab, ihre Finanzierung kann schwieriger sein und ihre Integration in größere Strukturen ist anspruchsvoll.
Gerade darin liegt jedoch auch ein möglicher Werttreiber.
Werden mehrere geeignete Unternehmen zu vergleichsweise niedrigen Multiples erworben, professionell weiterentwickelt und unter einem gemeinsamen Dach zusammengeführt, entsteht eine größere und leistungsfähigere Unternehmensgruppe. Gemeinsame Strukturen, ein professionelles Management und gebündelte Prozesse können die Ertragskraft erhöhen.
Eine solche größere Plattform kann später für einen breiteren Kreis von Käufern interessant werden – und erreicht damit regelmäßig ein höheres Bewertungsniveau als die zuvor einzeln erworbenen Betriebe.
Fazit:
Nicht alle Märkte bewegen sich gleichzeitig – deswegen Aufholpotenziale nutzen
Die Entwicklung an den Kapitalmärkten verläuft somit nicht gleichmäßig. Aktien und Gold reagieren schnell, weil sie täglich gehandelt werden. Immobilien und nicht börsennotierte Unternehmen benötigen dagegen konkrete Transaktionen, bevor sich neue Bewertungsniveaus durchsetzen.
Gerade bei kleinen und mittleren Unternehmen ist von der Neubewertung, die andere Märkte bereits erfasst hat, bislang vergleichsweise wenig zu sehen.
Das Segment der small und midcaps im Bereich Private Equity birgt also unseres Erachtens, eine sorgfältige Prüfung des einzelnen Angebotes vorausgesetzt, in der jetzigen makroökonomischen Gesamtkonstellation enormes Aufholpotenzial und wird unseren Kunden zur besonderen Beobachtung empfohlen.

Peter Friedenauer
Geschäftsführer
Hörtkorn Finanzen GmbH
Für den direkten Kontakt zu uns können Sie das Kontaktformular oder das Telefon (+49) 07131 949-206 wählen.
Wir freuen uns auf Ihre Kontaktaufnahme.
Hier finden Sie unsere aktuelle Investmentauswahl.
September 2026
– Aktuelle Kunden-Favoriten:
 © US Treuhand
 © Hörtkorn Finanzen GmbH – KI-generiertes Bild
 © Hans Jürgen Landes
 © Johannes Weise – KI-generiertes Bild
 © Johannes Weise – KI-generiertes Bild
