Wie viel Wachstum steckt im Preis?
Ein Unternehmen kann wachsen und trotzdem eine enttäuschende Anlage sein. Entscheidend ist, wie viel von diesem Wachstum der Kaufpreis bereits vorwegnimmt. Gerade bei großen Technologie- und KI-Konzernen lohnt deshalb die Frage, welche Gewinnsteigerungen der heutige Kurs voraussetzt.
Wie unterschiedlich die Börse Unternehmen bewertet, zeigt eine Auswertung von J.P. Morgan Asset Management. Am 5. November 2026 lagen die erwarteten Kurs-Gewinn-Verhältnisse amerikanischer und europäischer Nebenwerte unter ihrem jeweiligen Median seit 2008. Auch der historische Bewertungsaufschlag gegenüber größeren Unternehmen war weitgehend verschwunden. Schon an der Börse ergibt sich also je nach Unternehmensgröße ein unterschiedliches Bild. J.P. Morgan Asset Management
Unser Kapitalmarktstratege Stefan Schrader stellt darüber hinaus die Frage, ob sich die Entwicklung der vergangenen Jahre an der Börse fortschreiben lässt. Seine Einschätzung ist ein Anlass, auch die Preise abseits der Börse in den Blick zu nehmen.
„Wer Chancen haben will, ansatzweise vergleichbar hohe Renditen zu erzielen wie die letzten 17 Jahre an den Aktienmärkten, muss umdisponieren.“
Stefan Schrader, Kapitalmarktstratege Hörtkorn Finanzen
Was Käufer für private Unternehmen bezahlen
Private Equity umfasst sehr unterschiedliche Transaktionen. Wie stark die größten das Gesamtbild beeinflussen können, zeigt ein Blick auf die Verkäufe im Jahr 2025. Laut Bain entfielen auf nur sieben Verkäufe von jeweils mehr als zehn Milliarden US-Dollar rund 22 Prozent des weltweiten Verkaufswerts von Buyout-Beteiligungen. Für die Kaufpreisfrage bei einem mittelständischen Unternehmen ist deshalb die Transaktionsstatistik des jeweiligen Marktsegments aufschlussreicher. Bain, Global Private Equity Report 2026
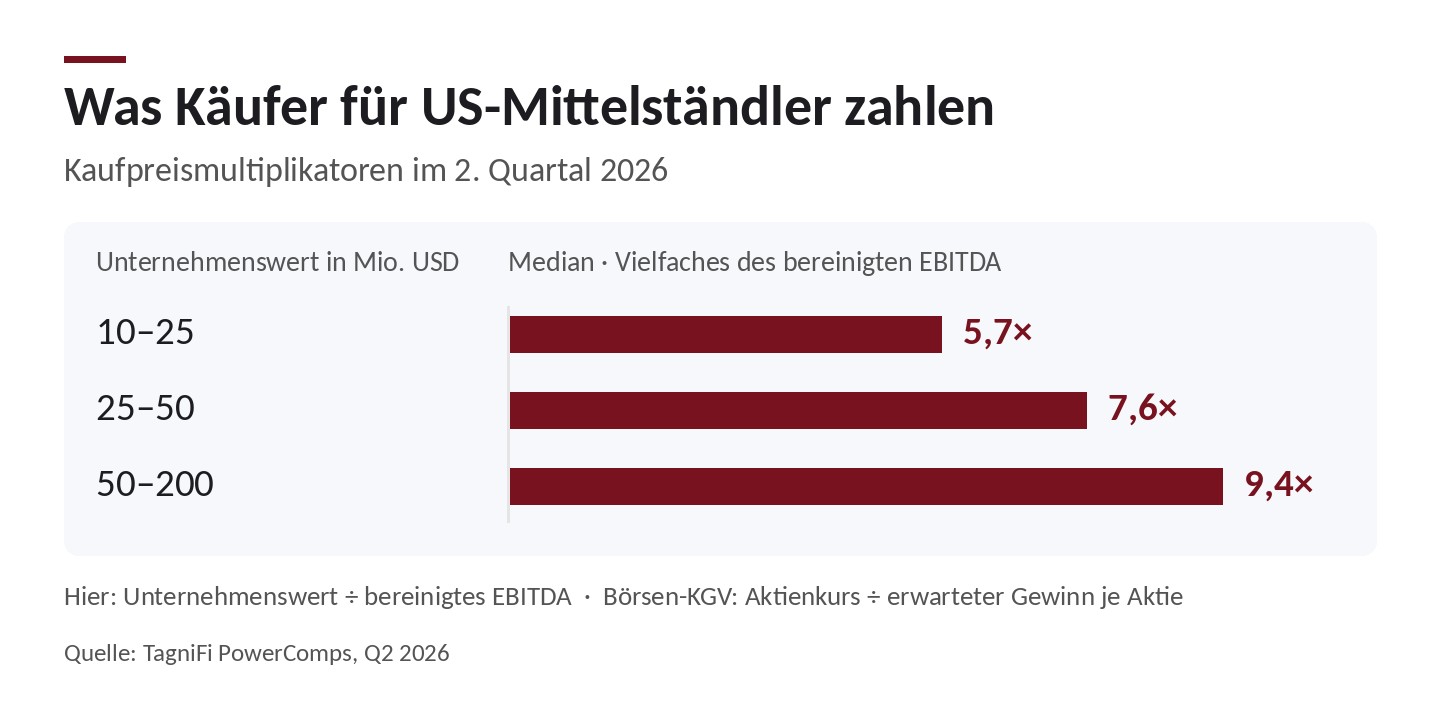
In den USA lagen dabei die mittleren Kaufpreismultiplikatoren im zweiten Quartal 2026 je nach Größenklasse beim 5,7-, 7,6- und 9,4-Fachen des bereinigten EBITDA. Die drei Gruppen reichten von 10 bis 200 Millionen US-Dollar Unternehmenswert. Innerhalb dieser Stichprobe zahlten Käufer für kleinere Unternehmen weniger je Dollar operativen Ergebnisses als für größere. PowerComps
In der Eurozone war die Preisspanne ebenfalls breit. Im Argos Index lag der Median über alle Käufer bei 8,8-mal EBITDA. Gut jede vierte erfasste Übernahme lag sogar unter dem Siebenfachen. Gleichzeitig stieg der Median der von Investmentfonds gezahlten Multiplikatoren von 8,3 Ende 2025 auf 10,2 im zweiten Quartal 2026.
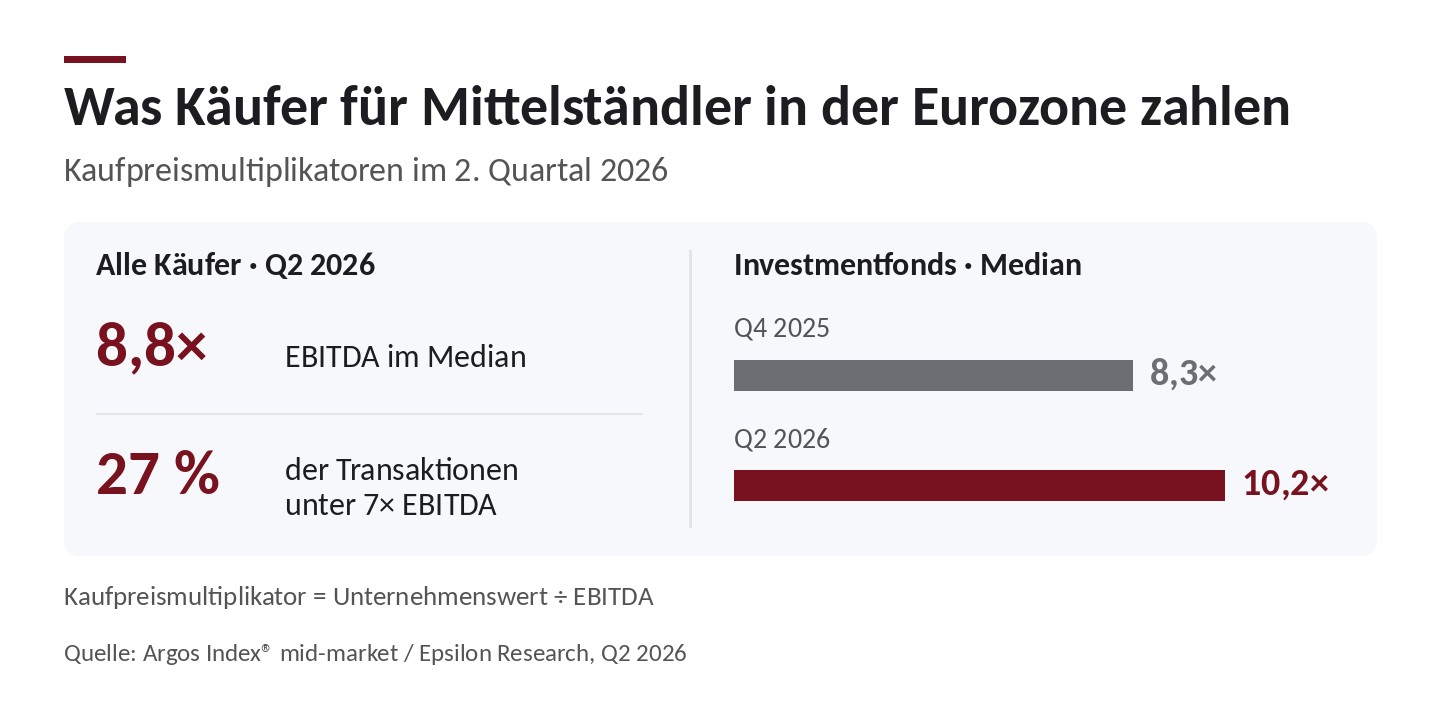
Diese Zahlen zeigen, warum sich der Blick auf einzelne Kaufgelegenheiten lohnt. Auch im Mittelstand kann der Wettbewerb um attraktive Unternehmen den Preis nach oben treiben. Argos Index
Einen wichtigen Unterschied bei Unternehmensbewertungen macht dabei heute nicht zuletzt die Antwort auf die Frage, wo und wie sich KI zur Unternehmenswertsteigerung einbeziehen lässt.
Wo kann KI die Erträge steigern?
Denn der Kaufpreis ist nur die erste Hälfte der Rechnung. Die zweite lautet, was das Unternehmen nach dem Einstieg zusätzlich verdienen kann. Gerade bei einem spezialisierten Mittelständler kann schon eine einzelne KI-Anwendung wirtschaftlich ins Gewicht fallen, wenn sie einen Ablauf verbessert, der jeden Tag Zeit bindet. Ein technischer Dienstleister, der Angebote schneller erstellt, kann mehr Anfragen bearbeiten. Bei entsprechender Nachfrage und freien Kapazitäten kann daraus zusätzliches Geschäft entstehen.
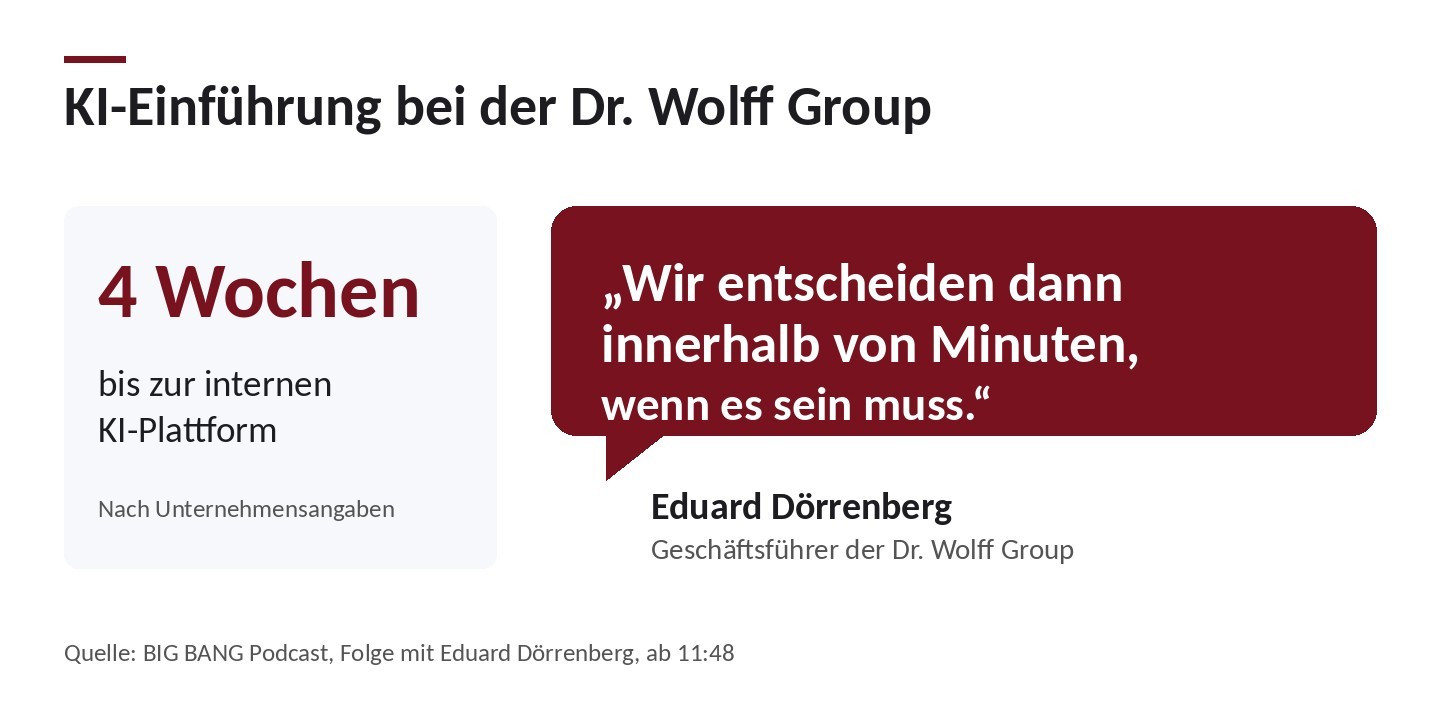
Wie schnell ein Unternehmen mit der Einführung beginnen kann, zeigt die Bielefelder Dr. Wolff Group. Nach eigenen Angaben setzte das Familienunternehmen binnen vier Wochen eine interne KI-Plattform auf.
Die OECD hat Unternehmen nach dem wirtschaftlichen Nutzen von KI gefragt. Von den Befragten mit 50 bis 249 Beschäftigten, die generative KI nutzten, berichteten 46 Prozent von Kosteneinsparungen und 18 Prozent von höheren Umsätzen.
Was kommt für Anleger heraus?
Für Anleger ein entscheidender Aspekt ist die Frage der Renditeprognose. Ein Blick in die Historie kann dabei einen ersten Orientierungsrahmen bieten.
Von 2001 bis Ende 2025 lag US-Private-Equity in einer Auswertung von Cambridge Associates vor den beiden abgebildeten US-Aktienbenchmarks. Blickt man nur auf die letzten drei Jahre, erzielte allerdings der an die PE-Zahlungsströme angepasste S&P 500 deutlich bessere Erträge – ein weiterer Hinweis darauf, dass an den Aktienmärkte einiges an zukünftigen Gewinnen bereits eingepreist ist.
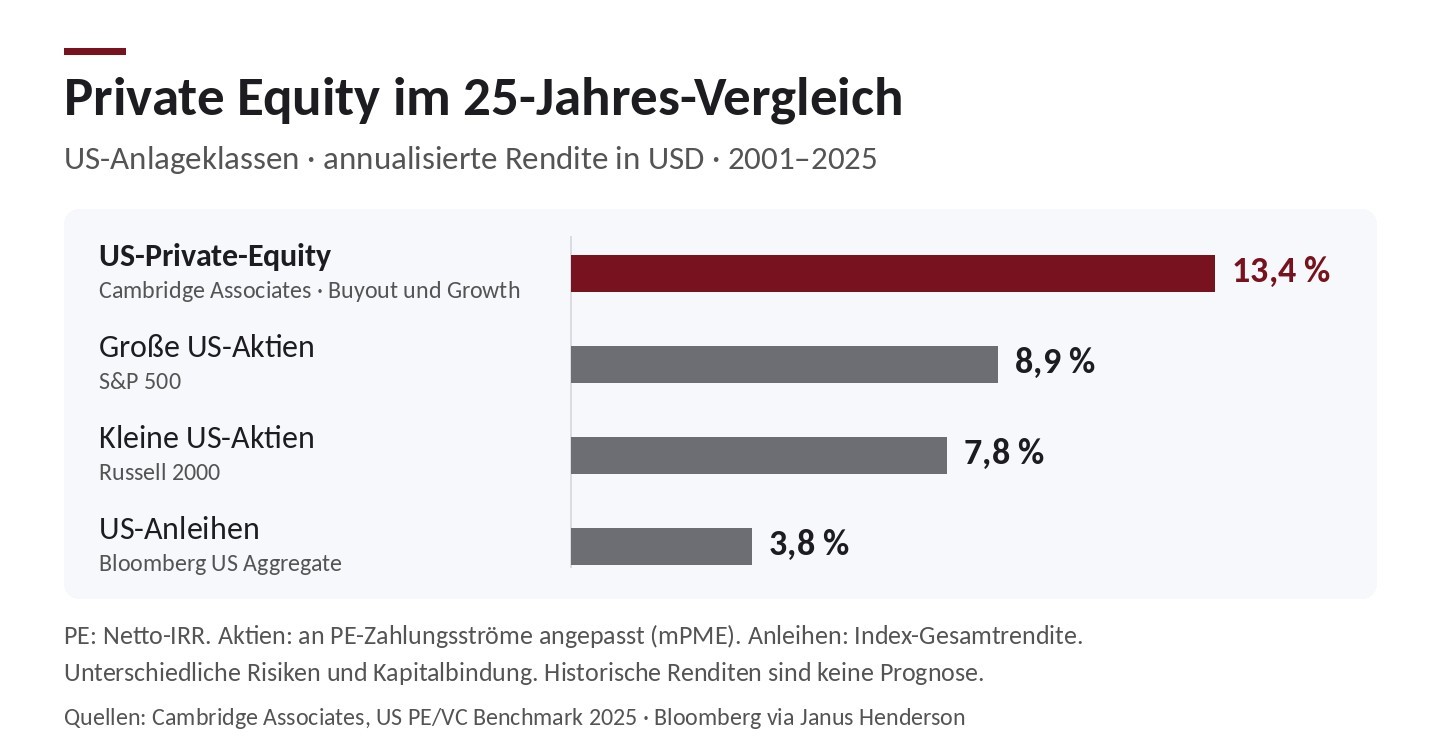
Die Anleihenrendite in der Grafik ist eine annualisierte Index-Gesamtrendite.
Näher an unserem Thema liegt eine im vergangenen Monat veröffentlichte Auswertung zu den Private Markets in den USA: Die mittlere Nettorendite der erfassten Buyout-Fonds betrug 13,3 Prozent im kleineren und 12,2 Prozent im mittleren Mittelstandssegment. Gemessen wird dabei der interne Zinsfuß (IRR). Er berücksichtigt den Zeitpunkt der Ein- und Auszahlungen sowie bei laufenden Fonds den bewerteten Restbestand. Die Mediane stammen aus Stichproben mit unterschiedlichen Fondsjahrgängen. Dakota Private Markets
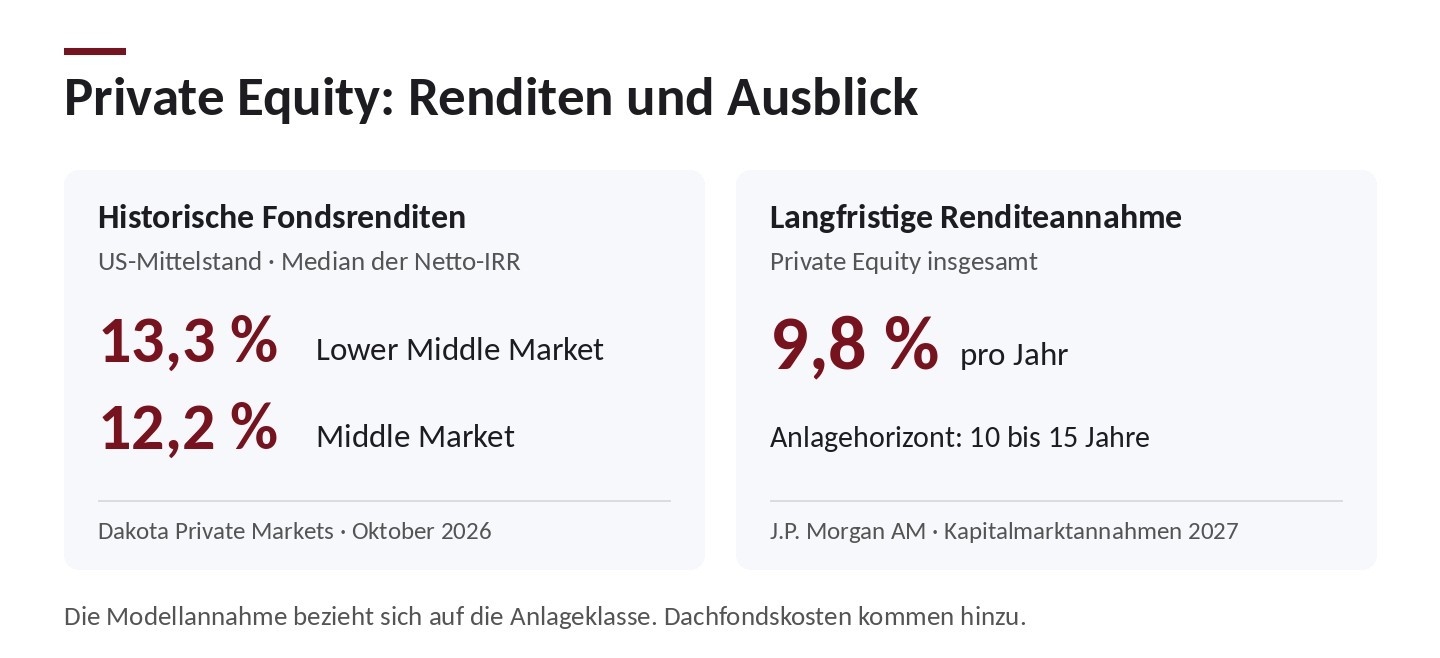
Für die kommenden zehn bis 15 Jahre unterstellt J.P. Morgan Asset Management in seinen Kapitalmarktannahmen für Private Equity insgesamt 9,8 Prozent pro Jahr.
Diese Zahl gibt einen langfristigen Orientierungswert für die Anlageklasse und bietet natürlich keine Garantie. Sie zeigt aber mit Blick auf die historischen Performance-Daten der verschiedenen Anlageklassen, dass im Segment Private Equity momentan auch die Prognosen noch über der historischen Performance des Aktienmarktes liegen.
Private Equity Investments optimieren: Warum über einen Dachfonds?
Für die Vermögensplanung zählt neben der Rendite die Liquiditätsplanung, also die Frage, wann das Geld in welche Richtung fließt.
Klassischerweise wird bei PE-Fonds die Kapitalzusage über mehrere Jahre abgerufen. Zunächst überwiegen die Einzahlungen. Nach einigen Jahren werden die ersten Beteiligungen wieder verkauft und es kommt zu Rückflüssen. Die volle Zeichnungssumme (häufig auch nur 90-95 %) ist daher oft nur ca. 4 Jahre (bei einer Planlaufzeit von 10 Jahren) gebunden.
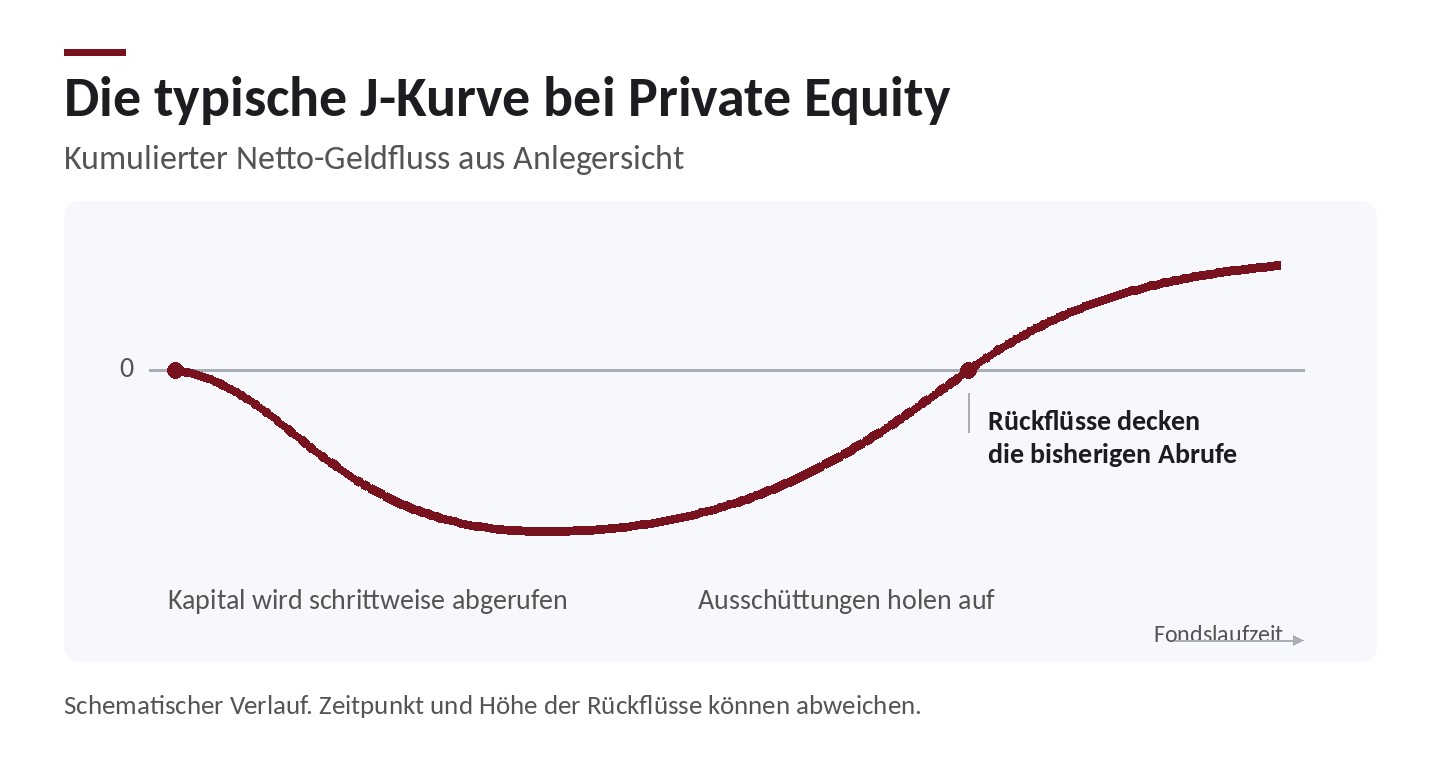
Ein Dachfonds eröffnet mit einer Kapitalzusage den Zugang zu mehreren Zielfonds. So lässt sich das Engagement je nach Konzept über verschiedene Unternehmen, Manager und Auflagejahre streuen.
Gerade die zeitliche Streuung ist für die Liquiditätsplanung interessant. Während jüngere Zielfonds Kapital für neue Beteiligungen abrufen, können ältere schon Geld aus Verkäufen zurückzahlen. Wenn der Dachfonds solche Rückflüsse für weitere Abrufe verwenden kann, braucht er in einzelnen Jahren weniger frisches Kapital.
Fazit: Mitmachen in einer unterschätzten Anlageklasse
Es werden auch in Zukunft ausgewählte Unternehmen sein, bei denen man als Anleger in besonderer Weise an den Gewinnen beteiligt sein kann. Die Börse ist eine gängige Möglichkeit dafür, bietet aber nach Einschätzungen von Experten in vielerlei Hinsicht nicht mehr die gleichen Perspektiven wie noch vor wenigen Jahren.
Wir empfehlen daher einen Blick auf Private Equity im Mittelstand. Die obigen Überlegungen stellen dabei unser Argument für Dachfonds-Investments dar. Hier verbindet sich der Zugang zum Mittelstand mit einer breiteren Streuung und einer gestaffelten Investition.
Gut zu wissen: Unsere Partner REIA und Astorius sehen mit ihren Dachfonds-Angeboten zum Jahresende der Schließung entgegen. Nächste Woche laden wir Sie daher zu unseren Webinaren mit Astorius ein:
Astorius Capital | Private Equity Dachfonds
Montag, 16.11.2026, 18 Uhr
Astorius Capital | Private Equity Dachfonds
Dienstag, 17.11.2026, 10 Uhr
Axel Hermann
Prokurist
Hörtkorn Finanzen GmbH
Für den direkten Kontakt zu uns können Sie das Kontaktformular oder das Telefon (+49) 07131 949-206 wählen.
Wir freuen uns auf Ihre Kontaktaufnahme.
Hier finden Sie unsere aktuelle Investmentauswahl.
– Aktuelle Kunden-Favoriten:
 © Holger Peters
 © US Treuhand
 © Astorius
 © Johannes Weise – KI-generiertes Bild

Haben Sie Fragen, Anregungen, Meinungen oder Diskussionsbedarf?
Wir helfen Ihnen gerne weiter und sind offen für jeden Dialog.
Egal ob Fragen zum Einsatz von Fremdkapital bei Sachwertinvestments oder zu geschlossenen Immobilienfonds allgemein
– wir beantworten Ihnen stets alle Ihre Fragen und stehen als Gesprächspartner zur Verfügung.